适用场景:会计岗位入职培训、税务事务处理准备
报告要点:原始凭证审核经验积累、税控机操作技能掌握、账账核对问题发现与解决
行文逻辑:了解发票流程→学习设备操作→掌握账务规范
实习期间还和同事一起去税务局办理过相关事宜,了解认证发票、领购发票的具体流程;有时也会负责其他事项,如准备相应的资料、进行账账核对等。对于原始凭证的审核,我也是慢慢地积累了些经验,有赖于同事的帮助,印象很深刻的一次是经理告诉我在费用报销单复核的签名问题,经理让我把签名写得更有“个性”一点,原因是防止他人仿冒假造,在学校老师就曾说过作为一个会计人员,应该具备严谨、认真的素质,在实习中,对于严谨、认真有了更深的体会。
对于很多设备的基本运用还不熟练,尽管在学校时常会去打印、复印资料,但是从来没有想着要去学习使用打印机,在同事的帮助下,才对税控机、打印机的基本功能有所了解,能进行简单操作。在未进入职场前,认为自己会计理论知识还算扎实,认为会计如同所有工作一样,掌握了规律,照章办事就不会出现差错,就能成为一名出色的会计人员,现在才发现,会计其实更讲究的是它的实际操作性和实践性。
同时,会计也具有很强的连通性、逻辑性和规范性,每一笔业务的发生,都要根据其原始凭证,登记入账,会计的每一笔账务都有依有据,而且是逐一按时间顺序登记下来的,极具逻辑性,在会计的实践中,漏账、错账的更正,都不允许随意添改,不容弄虚作假,每一个程序、步骤都得以会计制度为前提、为基础。例如对库存现金进行账账核对时,就要求现金日记账中的每一笔业务及其金额和库存现金明细账中的业务和金额需完全相符,上次对账时,库存现金明细账余额比现金日记账中的余额多了800,在将业务进行一笔笔得核对后才将问题找出来,一旦出现账账不符的情况时,就需要花费较多的精力去发现问题,而这些错误是能够在平时的工作中避免的。
适用场景:企业财务人员培训、税务事务处理准备
报告要点:增值税发票填写失误、会计凭证编制规范、财务报表分析方法
行文逻辑:填写发票→编制凭证→登记账簿→编制报表
一、前言
几天下来,我对公司的各方面业务渐渐熟悉了,和同事间也有了了解和沟通。我的认真和好学终于得到了大家的认可。总经理开始交给我新的工作,去外勤作报税申请等。虽然每天在路上的时间比在室内的时间长了很多,每天顶着烈日和桑那天穿梭于各各国地税所,可是我依然工作得很开心,毕竟我得到了么多经验:出现问题时如何与税务局的工作人员沟通,如何独立完成第一次接触的工作。当然了,这些经验除了我自己亲身经历的外,更多的是公司了前辈给予我的指导,有了他们的帮助我才能更顺利更有信心的完成各种工作。其中给我印象最深的那次是我在开增值税发票时,为了7分钱,一上午跑了三趟海淀区国税所。那一次是为一个小规模增值税纳税人开增值税专用票。尽管以前在税法课上详细的学过增值税,也知道7%和4%,6%的税率差别,可是当我到了国税所领到申请表时,依然晕了。拿着表,看着发票,我一下子连购货方与销售方都分不出来了,销售单位应填写不含税单价也忘了,甚至是税率也搞不清了。当时心里急得要命,心想,填不出来就这样回去问他们的话也太丢脸了。我拿着文件袋一个人在大厅里问来问去,税务局的工作人员态度很差把我推来推去的,最后也没问出答案。也许我的问题提得太小儿科了。没办法,我找了一个角落坐下来,拿着一堆表心平气和起来,反复仔细地看了看这些表,回忆了一下脑海里星星点点的知识点,再与这些表格上要填写的内容联系立起来,终于,又算又写又改把它们填好了。把填好的表格交上去,当看到工作人员阴转晴的表情和盖在上面的红章时,我的一颗心落地了。
真正的麻烦出现在第二天,我去税务所取开好的增值税票,交了手续费,领导票看也没看得放进袋子就回去了。到公司把票交给主管,主管接过票当即说,不对,数打错了。我一听就傻了,主管怎么一下就能看出数不对呢,我却一点也没注意到,这个数还是我算出来我填的呢。主管说,原来销售的金额是xx年xx月——xx月进行了各方面的实践。现作如下实习报告。
二、实习内容
财务会计业务包括下列各项:
(1)原始凭证的核签;
(2)记账凭证的编制;
(3)会计簿记的登记;
(4)会计报告的编制、分析与解释;
(5)会计用于企业管理各种事项的办理;
(6)内部的审核;
(7)会计档案的整理保管;
(8)其他依照法令及习惯应行办理的会计事项。
各项会计业务应包括预算、决算、成本、出纳及其他各种会计业务。机关中报表的编制也是一项非常重要的事务,会计报表的目的是向机关信息的使用者提供有用的信息。会计信息要准确、全面、及时,然而当前的财务报表有很多的局限性。在电子商务时代,基于网络技术平台的支持,报表的生成将呈现自动化、网络化和非定时性,冲破了时空的限制。电子信息的迅猛发展,人类正疾步跨入信息社会。网络经济正以人们始料不及的速度迅速发展,在短短的几年时间里,作为网络经济重要组成部分的电子商务已经走入人们的视野并对传统会计产生了深刻的影响,xx基本上结合信息时代的要求实现管理的信息化、自动化和网络化。
为期三个月的实习结束了,我在这三个月的实习中,学到了很多在课堂上根本就学不到的知识,受益匪浅,以学习国际贸易专业的我们,可以说对财务会计已经是耳目能熟了。所有的有关财务会计的专业基础知识、基本理论、基本方法和结构体系,我们都基本掌握。但这些似乎只是纸上谈兵。倘若将这些理论性极强的东西搬上实际上应用,那我们也会是无从下手,一窍不通。
以前,我总以为自己的会计理论知识扎实较强,正如所有工作一样,掌握了规律,照芦葫画瓢准没错,那么,当一名出色的财务会计人员,应该没问题了。现在才发现,会计其实更讲究的是它的实际操作性和实践性。离开操作和实践,其它一切都为零!会计就是做账。下面是我通过这次会计实习中领悟到的很多书本上所不能学到的会计的特点和积累,以及题外的很多道理。
首先,就是会计的连通性、逻辑性和规范性。每一笔业务的发生,都要根据其原始凭证,一一登记入记账凭证、明细账、日记账、三栏式账、多栏式账、总账等等可能连通起来的账户。会计的每一笔账务都有依有据,而且是逐一按时间顺序登记下来的,极具逻辑性。在会计的实践中,漏账、错账的更正,都不允许随意添改,不容弄虚作假。每一个程序、步骤都得以会计制度为前提、为基础。体现了会计的规范性。
其次,登账的方法:首先要根据业务的`发生,取得原始凭证,将其登记记帐凭证。然后,根据记帐凭证,登记其明细账。期末,填写科目汇总表以及试算平衡表,最后才把它登记入总账。结转其成本后,根据总账合计,填制资产负债表、利润表、损益表等等年度报表。这就是会计操作的一般顺序和基本流程。负责记帐的会计每天早上的工作就是对昨天的帐务进行核对,如打印工前准备,科目结单,日总帐表,对昨日发生的所有业务的记帐凭证进行平衡检查等,一一对应。然后才开始一天的日常业务,主要有支票,电汇等。在中午之前,有票据交换提入,根据交换轧差单编制特种转帐,借、贷凭证等,检查是否有退票。下午,将其他工作人员上门收款提入的支票进行审核,通过信息系统进行录入。在本日业务结束后,进行本日终结处理,打印本日发生业务的所有相关凭证,对帐,检查今日的帐务的借贷是否平衡。最后有专门的会计人员装订起来,再次审查,然后装订凭证交予上级。
国家机关需要有人“当家”,而“当家”人则要善于“理财”。就财务管理而眼,国家机关存在财务管理的内容单一、方法简单、观念陈旧等问题。随着我国社会主义市场经济体制的建立与经济体制改革的不断深化,各行各业迅速发展壮大,商务局的日常管理事项将会越来越多,所面临的业务也会随着推陈出新,这需要财务会计人员不断学习,提高业务水平,以适应现代化建设中理财要求。
三、实习体会
由于财务会计行业的特殊性我只能参加财务部门中较为简单的工作,如出纳及帮助会计进行帐目的核对等工作。虽然工作不难,时间也不长,但我仍十分珍惜我的第一次真正意义上的实践经验,从中也学到了许多学校里无法学到的东西并增长了一定的社会经验。
会计本来就是烦琐的工作。在实习期间,我曾觉得整天要对着那枯燥无味的账目和数而心生烦闷、厌倦,以致于登账登得错漏百出。愈错愈烦,愈烦愈错,这只会导致“雪上加霜”。反之,只要你用心地做,反而会左右逢源。越做越觉乐趣,越做越起劲。梁启超说过:凡职业都具有趣味的,只要你肯干下去,趣味自然会发生。因此,做账切忌:粗心大意,马虎了事,心浮气躁。做任何事都一样,需要有恒心、细心和毅力,那才会到达成功的彼岸!这次会计实习中,我可谓受益匪浅。

在实习期间,我严格实习单位的各项规章制度,服从指导人员的安排,做到不迟到、不早退,尊敬领导,虚心学习,注意观察,独立思考,不耻下问,…[更多]
自从5月26日以来,我局在全体税干中开展以“三刹”、“两禁”、“四整顿”、“三落实”、“一改进”为重点,的教育整顿活动。“教育整顿工…[更多]
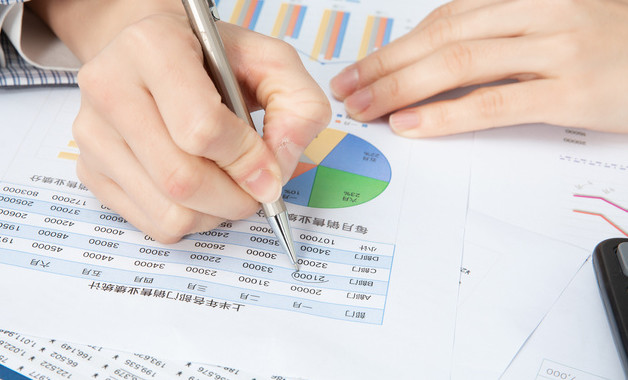
(二)关于申报纳税:我们通过粘贴好的原始凭证进行凭证录入审核后进行期末结转登账,记账。通过收入我们可以填写本月应缴纳的增值税和地税。…[更多]
一、实习目的成都,曾被《新周刊》杂志誉为继北京、上海、广州之后的“中国第四城”,成都锦瑞税务。作为悠久的历史文化名城,成都在中国经济…[更多]
一、实习单位简介期全部完工,则所归集的费用总数即为完工项目成本。如果期末有尚未完工的在项目工程,则需采用适当方法将按成本项目归集起来…[更多]